
Qu’est-ce que le prêt immobilier ?
Un prêt hypothécaire finance un bien; l’assurance hypothécaire est un produit distinct.
Un prêt hypothécaire sert à acheter ou refinancer un bien et est généralement garanti par celui-ci. Comparez le taux, le terme, l’amortissement, les versements, les frais et les modalités de remboursement anticipé. L’assurance est un sujet distinct : l’assurance vie de créancier, l’assurance vie personnelle et l’assurance contre le défaut de paiement ont des objectifs différents. Les sections suivantes présentent ces différences à discuter avec des professionnels tiers.
Assurances liées aux prêts hypothécaires
Au Canada, divers noms sont utilisés pour désigner l’assurance hypothécaire et les produits connexes. Voici un guide pour distinguer chaque type d’assurance hypothécaire.
Assurance hypothécaire
Protection hypothécaire
Assurance prêt hypothécaire
- L'assurance hypothécaire, offerte par votre prêteur hypothécaire, protège votre dette hypothécaire en diminution en cas de décès. Il est intégré à vos mensualités
- Également appelé : assurance vie hypothécaire, assurance hypothécaire fournie par le prêteur.
- Cette forme de protection utilise une assurance vie temporaire adaptée à la période d'amortissement de votre prêt hypothécaire. Il offre un produit de protection flexible et rentable, offrant à vos bénéficiaires un plus grand contrôle sur l’utilisation des prestations.
- Aussi connu sous le nom de : protection hypothécaire par assurance vie temporaire, assurance protection hypothécaire, assurance hypothécaire privée, assurance vie protection hypothécaire.
- Des frais d'assurance uniques (parfois) obligatoires payés par les propriétaires canadiens si leur mise de fonds initiale est inférieure à 20 % de la valeur totale de leur maison hypothécaire.
- Aussi connu sous les noms : assurance prêt hypothécaire, assurance SCHL.
Comment fonctionne l'assurance vie Prêt Immobilier ?
L’assurance vie temporaire personnelle peut verser une prestation au bénéficiaire choisi, selon le contrat, pour aider à couvrir une hypothèque et d’autres besoins. L’assurance vie hypothécaire de créancier verse généralement la prestation au prêteur pour la dette assurée. L’évaluation, les exclusions, les montants et le renouvellement varient. Aucun type ne garantit le paiement de toute réclamation; comparez les contrats avec un professionnel tiers autorisé.
Demander un prêt
Assurance hypothécaire de créancier et assurance vie personnelle
Comparez l’objectif, le bénéficiaire, le coût et les conditions de chaque protection.
Prêt immobilier
- Couvre uniquement le solde hypothécaire impayé et décroissant
- Couvre uniquement l’emprunteur
- Aucune flexibilité pour modifier le montant ou la durée
- La couverture diminue avec les versements hypothécaires mensuels
- Couverture non garantie, évaluée uniquement lors de la réclamation
- Votre prêteur est le bénéficiaire
- Tarifs génériques, généralement plus élevés, et restent les mêmes même en cas de réduction de la couverture
- La couverture peut être perdue lors d’un changement de prêteur
- Ne peut être utilisé que par le prêteur pour payer le solde impayé du prêt hypothécaire
Assurance vie prêt immobilier :
- Vous choisissez un bénéficiaire selon les règles du contrat.
- Les primes et l’acceptation dépendent de l’évaluation et du produit.
- La protection peut rester distincte du prêteur.
- Les réclamations demeurent assujetties au contrat et à son évaluation.
Le prêt immobilier est-il nécessaire pour moi ?
L’assurance vie de créancier est distincte de l’assurance contre le défaut de paiement. Cette dernière protège le prêteur et peut être requise pour certaines hypothèques; l’assurance vie fait l’objet d’un choix distinct. Demandez quelles protections sont obligatoires ou facultatives, leur coût et le bénéficiaire.
Besoin de réponses en matière de prêt maintenant ?
Appelez le +1 438 701 3770 pour parler immédiatement à des professionnels tiers ou réservez un moment avec eux.
Pendant combien de temps payez-vous une assurance hypothécaire ?
Lorsqu’il s’agit de polices d’assurance hypothécaire fournies par les prêteurs, les modalités de paiement correspondent généralement à votre période d’amortissement, ce qui vous laisse peu de flexibilité concernant le paiement des primes ou le montant des prestations. À l’inverse, avec l’assurance vie avec protection hypothécaire, vous avez la liberté de personnaliser le montant et la durée du contrat en fonction de votre prêt hypothécaire et de vos autres besoins financiers.
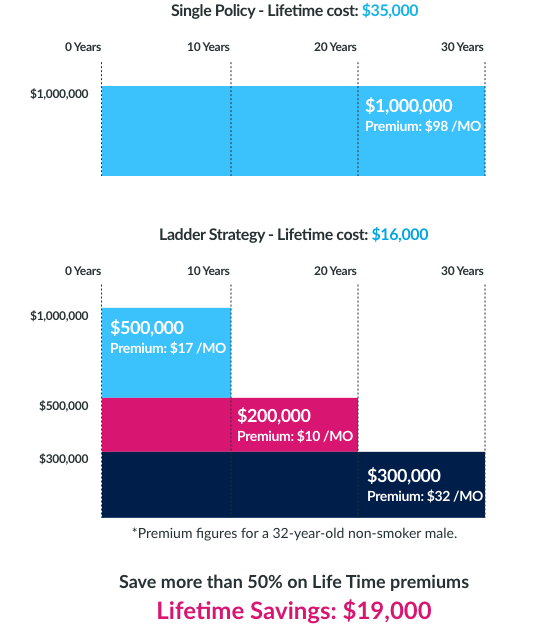
Un autre avantage de garantir votre prêt hypothécaire avec une assurance vie temporaire est la possibilité de mettre en œuvre une stratégie d’échelle. Cela implique de détenir simultanément plusieurs polices d’assurance-vie temporaire, chacune avec des durées et des montants de prestations différents, afin d’étaler le niveau de protection au fil des années. Certaines personnes intègrent même une petite police d’assurance vie permanente à leur échelle pour couvrir les dépenses finales.
En adoptant cette approche, vous pouvez opter pour un contrat d’assurance vie plus important avec une durée plus courte, réduisant ainsi les coûts lors des exercices les plus risqués. Par exemple, dans le scénario ci-dessous, on peut réduire progressivement la couverture de 1 million de dollars à 300 000 dollars sur 30 ans, ce qui entraînerait des économies significatives sur le paiement des primes.
Demander un prêt
Le prêt immobilier en vaut-il la peine ?
Évaluez la valeur à partir d’une comparaison personnalisée
La valeur dépend de la protection, de la prime, des exclusions, des assurances existantes et de votre situation. Comparez les produits avec des devis actuels. Un professionnel tiers autorisé peut évaluer leur pertinence; aucun type n’est automatiquement le meilleur pour tous.
L'assurance hypothécaire est-elle un abus de fonds ?
L’assurance hypothécaire n’est pas considérée comme une dépense inutile dans certaines situations. Si vous n’êtes pas admissible à une assurance hypothécaire privée par le biais d’une police d’assurance-vie temporaire ou d’autres produits d’assurance qui pourraient couvrir votre prêt hypothécaire, l’assurance hypothécaire pourrait être une option viable.
Dans les rares cas où une disqualification survient en raison d’antécédents médicaux familiaux ou d’une maladie empêchant l’approbation d’une couverture, l’assurance hypothécaire devient un choix judicieux. Il est préférable d’avoir une assurance hypothécaire plutôt que de ne pas avoir de couverture du tout.
Quel est le coût d’un prêt immobilier ?
Le coût du prêt dépend du capital, du taux, du terme, de l’amortissement et des frais. Les primes d’assurance sont distinctes et dépendent de la protection, de l’âge, de la santé et de l’évaluation. Obtenez des devis actuels auprès des professionnels tiers. Services Financiere Unité peut transmettre une demande, mais n’exploite pas de moteur de devis instantanés.
Comparez les offres écrites des prêteurs ou professionnels tiers : taux, frais, calendrier, coût total, garanties et remboursement anticipé. Services Financiere Unité peut organiser une mise en relation; cette page ne fournit ni devis en temps réel ni approbation de prêt.
Quel est le coût moyen d’un prêt immobilier ?
Le prix d’une police d’assurance de protection hypothécaire (assurance vie temporaire) varie en fonction de facteurs personnels et de l’étendue de la couverture que vous recherchez. L’âge, le tabagisme et l’état de santé influencent considérablement le coût d’une police d’assurance-vie temporaire. La durée et le montant de la couverture requis sont généralement déterminés par le solde de votre prêt hypothécaire et le nombre d’années de paiements restants.
ÂGE
25
35
45
55
65
MÂLE
$31
$33
$75
$223
$716
FEMALE
$22
$26
$54
$155
$487
Questions fréquemment posées
Les produits d’assurance-vie temporaire sont offerts sans pièges cachés ni pièges. Elles représentent une forme d’assurance transparente et abordable, vous permettant de maximiser la protection financière que vous pouvez acquérir tout en respectant votre budget.
Pratiquement toutes les compagnies d’assurance-vie proposent des options de renouvellement comme élément clé des polices d’assurance-vie temporaire. Par exemple, si vous disposez d’une police d’assurance vie temporaire de 10 ans, elle se renouvelle automatiquement pour 10 ans supplémentaires à la fin de la durée, à moins que vous ne décidiez d’annuler votre couverture. Cependant, ce renouvellement s’accompagne d’une prime accrue, et de nombreux Canadiens peuvent toujours être admissibles à une prime inférieure en souscrivant à une toute nouvelle couverture.
En règle générale, les entreprises autorisent le renouvellement de leur police d’assurance jusqu’à un âge spécifié, comme 70 ou 75 ans. Une fois cet âge atteint, la police ne peut plus être renouvelée et la couverture expire.
Services Financiere Unité peut transmettre votre demande à un professionnel tiers. Demandez quels fournisseurs il représente et comparez protections, exclusions, primes et service. Le choix dépend de votre situation; Services Financiere Unité n’effectue pas l’évaluation de convenance et ne vend pas le contrat.
Les principales compagnies d’assurance du Canada offrent des polices distinctes adaptées pour répondre aux exigences de couverture uniques de chaque Canadien. La clé est d’avoir la liberté et les connaissances nécessaires pour sélectionner la politique et le fournisseur qui correspondent à votre situation spécifique.
Discutez du montant et de la durée avec un professionnel tiers autorisé. Examinez les dettes, personnes à charge, revenus, actifs, assurances existantes et budget. Services Financiere Unité peut organiser la mise en relation; le professionnel fournit la comparaison et les conseils.
Comme indiqué précédemment, les principaux facteurs qui influencent les primes fixées par tous les assureurs-vie sont l’âge et la santé. Compte tenu de ces critères, il est très avantageux de souscrire une assurance vie à un âge plus précoce. Il est avantageux de faire une demande plus jeune, car il est moins probable que des problèmes de santé vous aient affecté, minimisant ainsi l’augmentation potentielle du coût de vos primes.
Contrairement à l’assurance vie permanente, l’assurance vie temporaire n’accumule pas de valeur de rachat ni de valeur de rachat. Cette distinction est un facteur clé contribuant à l’abordabilité de l’assurance vie temporaire par rapport aux options d’assurance vie permanente, ce qui en fait un moyen de protection financière plus rentable.
Non, il n’y a pas de remise en argent à la conclusion d’un contrat d’assurance vie temporaire. Une fois la durée expirée, votre couverture prend fin et le paiement des primes n’est plus obligatoire. L’assurance vie temporaire peut être assimilée à une assurance de location pour un besoin spécifique et temporaire, plutôt que d’engager des coûts supplémentaires pour détenir la police de façon permanente.