
Les déductions pour les petites entreprises du Québec nécessitent des déclarations distinctes auprès de l’ARC et de Revenu Québec, couvrant des postes tels que les frais de bureau à domicile, la TPS/TVQ payée sur les achats, les versements de retenues sur la paie et l’utilisation d’un véhicule. Unity Financial Services, établi à Dollard-des-Ormeaux, prépare les déclarations de revenus des sociétés ainsi que les déclarations de TPS/TVH/TVQ ; demandez une consultation pour examiner les déductions admissibles pour votre entreprise.
Déduction pour petite entreprise : les sociétés privées sous contrôle canadien (SPCC) du Québec peuvent réduire le taux général d’imposition des sociétés de 11,5 % sur la première tranche de 500 000 $ de revenu tiré d’une entreprise exploitée activement. Les dépenses courantes déductibles (par opposition aux dépenses en capital) s’appliquent également. Unity Financial Services aide les petites entreprises québécoises à gérer leurs déclarations auprès de l’ARC et de Revenu Québec ; contactez notre bureau de DDO pour discuter de votre situation.
Les propriétaires de petites entreprises au Québec déclarent leurs dépenses admissibles et leurs déductions dans le cadre de leurs déclarations auprès de l’ARC et de Revenu Québec, notamment la déduction pour petite entreprise, qui réduit le taux général d’imposition des sociétés de 11,5 % sur la première tranche de 500 000 $ de revenu d’entreprise active. Unity Financial Services examine les déductions admissibles avant de préparer des déclarations exactes.
Points clés
Les sociétés privées sous contrôle canadien (SPCC) peuvent déduire les premiers 500 000 $ de revenus d’entreprise actifs provenant de sources admissibles au titre de la déduction pour petites entreprises.
Les dépenses de l’année en cours réduisent le revenu imposable; les dépenses en capital sont soumises à des règles et à des délais de déduction différents.
Les dépenses d’entreprise doivent être engagées pour générer un revenu et être justifiées par des documents justificatifs pour les demandes de déduction auprès de l’Agence du revenu du Canada (ARC).
Le taux d’imposition général de 11,5 % s’applique avant que l’admissibilité à la déduction pour petites entreprises ne soit déterminée.
Quelles dépenses professionnelles sont déductibles au Québec ?
Une dépense professionnelle est déductible au Québec lorsqu’elle est raisonnable et directement liée à la production d’un revenu d’entreprise. Le principe reste simple : seules les dépenses courantes, engagées pour gagner un revenu, ouvrent droit à une réduction du revenu imposable. L’achat d’un bien immobilisé, comme un véhicule ou un équipement de longue durée, ne constitue pas une dépense déductible en soi. Il relève plutôt de l’amortissement fiscal, calculé selon des règles distinctes.
Pour les travailleurs autonomes et les petites entreprises, les déductions fiscales petite entreprise quebec couvrent généralement :
Le loyer ou une portion du domicile utilisée exclusivement pour le travail
Les fournitures de bureau et le matériel informatique nécessaires à l’activité
Les frais de déplacement liés directement aux affaires
Les honoraires professionnels, y compris ceux d’un cabinet comptable
Quelle est la différence entre dépense courante et dépense en capital ?
Une dépense courante se consomme rapidement et sert l’exploitation quotidienne, comme les fournitures ou l’essence. Une dépense en capital, elle, procure un avantage durable, souvent au-delà d’une année, et doit être amortie plutôt que déduite en un seul coup.
Bien identifier les canadian business expense write offs admissibles évite des erreurs de déclaration coûteuses en temps et en corrections. Unity Financial Services accompagne les travailleurs autonomes et les petites entreprises du Québec dans la préparation des déclarations personnelles et corporatives, la tenue de livres et les déclarations de TPS/TVH/TVQ liées à ces dépenses admissibles, partout dans la province et ailleurs au Canada. Avant de traiter un dossier, l’équipe explique la portée du service, les frais applicables et les prochaines étapes.
Comment fonctionne la déduction pour petite entreprise au Québec ?
Une société privée sous contrôle canadien, ou SPCC, réduit son taux d’imposition général de 11,5 % grâce à la déduction pour petite entreprise (DPE), sous certaines conditions. Ce mécanisme fait partie des déductions fiscales petite entreprise quebec les plus recherchées par les propriétaires de sociétés incorporées. Comprendre son fonctionnement aide à mieux planifier les quebec small business tax deductions disponibles chaque année.
La DPE s’applique aux premiers 500 000 $ de revenu annuel provenant d’une entreprise admissible exploitée au Canada. Ce montant porte le nom de plafond des affaires. Pour une société admissible, cela représente une réduction concrète sur une portion importante de son revenu imposable.
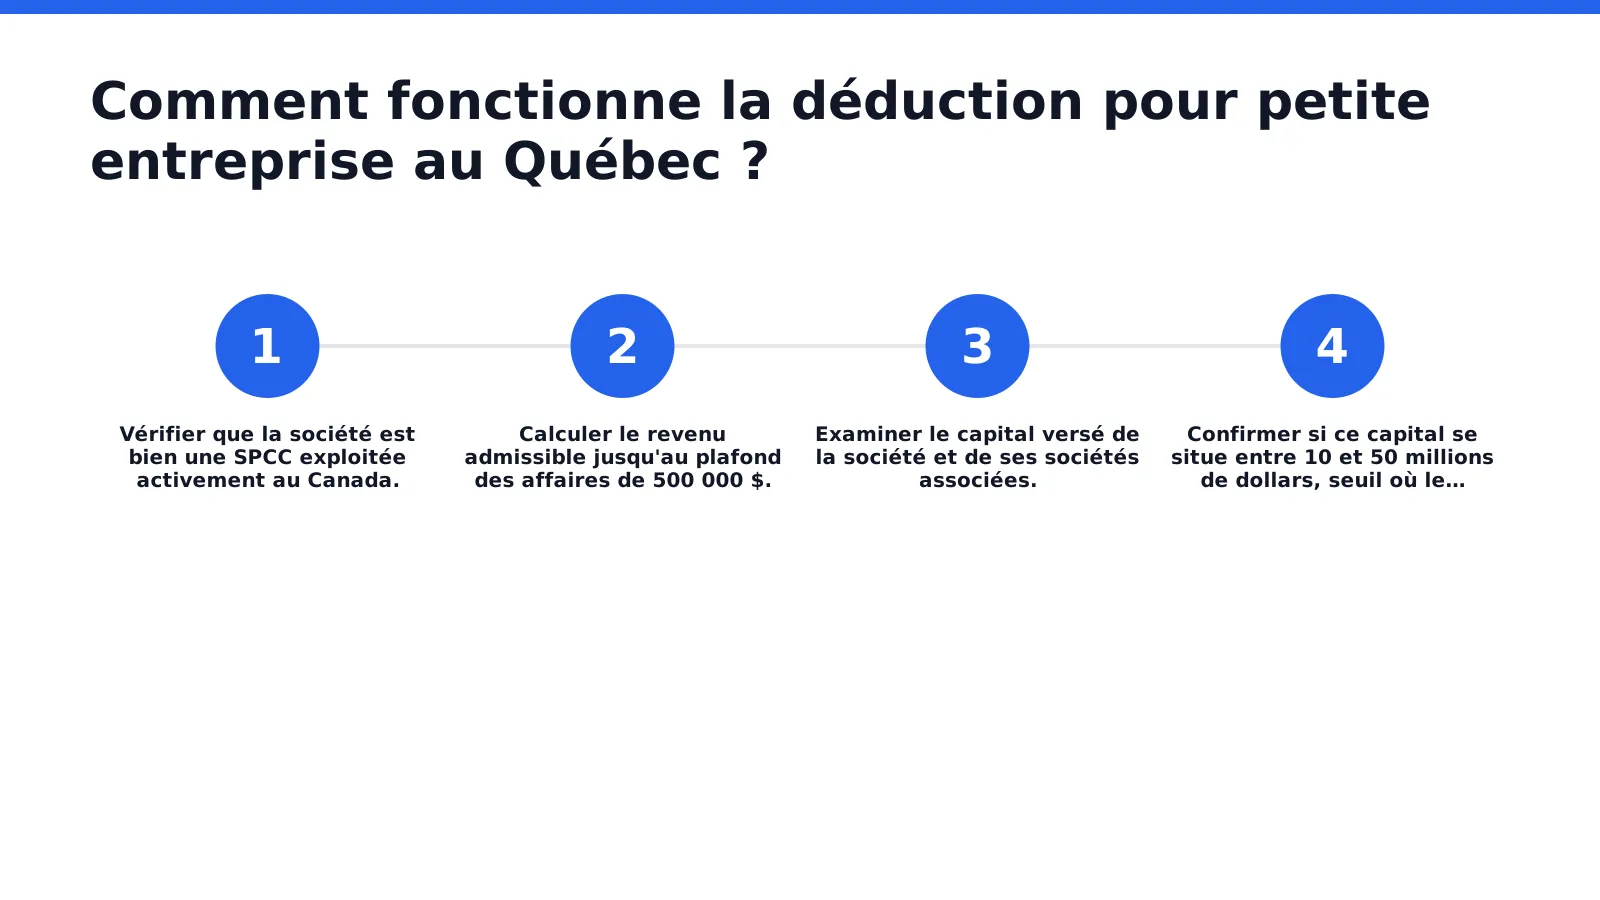
Voici les grandes étapes à comprendre pour évaluer l’admissibilité d’une société :
Vérifier que la société est bien une SPCC exploitée activement au Canada.
Calculer le revenu admissible jusqu’au plafond des affaires de 500 000 $.
Examiner le capital versé de la société et de ses sociétés associées.
Confirmer si ce capital se situe entre 10 et 50 millions de dollars, seuil où le plafond commence à diminuer progressivement.
Le plafond des affaires peut-il diminuer avec la croissance de l’entreprise ?
Oui. Lorsque le capital versé combiné de la société et de ses sociétés associées franchit 10 millions de dollars, le plafond des affaires commence à se réduire. Cette réduction progressive complique le calcul pour les entreprises en expansion rapide.
Naviguer ces règles demande une bonne compréhension des canadian business expense write offs et du contexte fiscal provincial. Unity Financial Services accompagne des clients partout au Canada, y compris des sociétés québécoises admissibles à la déduction pour petite entreprise, avec un accompagnement clair sur la préparation des déclarations corporatives.
Comment éviter les erreurs et obtenir de l’aide ?
Éviter les erreurs commence par un dossier bien documenté et par une compréhension claire des quebec small business tax deductions admissibles. Beaucoup de travailleurs autonomes confondent dépenses courantes et dépenses en capital, ce qui complique le calcul des déductions fiscales petite entreprise quebec. Avant de produire une déclaration, il vaut mieux suivre une démarche structurée :
Rassembler les factures et relevés bancaires liés à l’activité commerciale.
Classer chaque dépense selon sa nature, courante ou immobilisée.
Vérifier la portée admissible des canadian business expense write offs avant de les inscrire.
Faire réviser le dossier par Unity Financial Services avant l’envoi.
Unity donne-t-elle des conseils sur les prêts ou les placements ?
Non. Unity Financial Services ne vend pas directement de prêts, d’assurances ni de produits de placement. Ces demandes sont dirigées vers des professionnels tiers indépendants, séparés du travail sur les **revenu quebec tax write off
Conclusion
En conclusion, les déductions fiscales pour les petites entreprises québécoises exigent une compréhension claire des règles de l’Agence du revenu du Canada et de Revenu Québec. Une gestion rigoureuse de vos dépenses professionnelles et une documentation précise constituent la fondation d’une déclaration fiscale solide. Unity Financial Services vous accompagne dans cette démarche en vous aidant à identifier les déductions admissibles et à préparer vos déclarations avec exactitude. Contactez-nous pour explorer comment nous pouvons simplifier votre conformité fiscale.